Fondo de emergencia: cuánto guardar, dónde tenerlo y cuándo usarlo
Una guía simple para construir un respaldo que te ayude cuando aparece un gasto que no estaba en los planes.
Una emergencia no avisa. Pero tener un respaldo puede evitar que un problema cotidiano se convierta, además, en una deuda.
Se rompe la heladera, aparece un gasto médico, baja el ingreso de la casa o surge una reparación urgente. En esos momentos no alcanza con saber que “algún día” deberíamos ahorrar. Necesitamos dinero disponible para responder.
Eso es un fondo de emergencia: una parte de tu dinero separada para situaciones importantes, urgentes y que no estaban previstas.
No está pensado para generar la mayor ganancia posible. Su trabajo es otro: darte tiempo, opciones y tranquilidad cuando algo se complica.
No todo gasto incómodo es una emergencia
Antes de calcular un monto conviene separar tres cosas que suelen mezclarse.
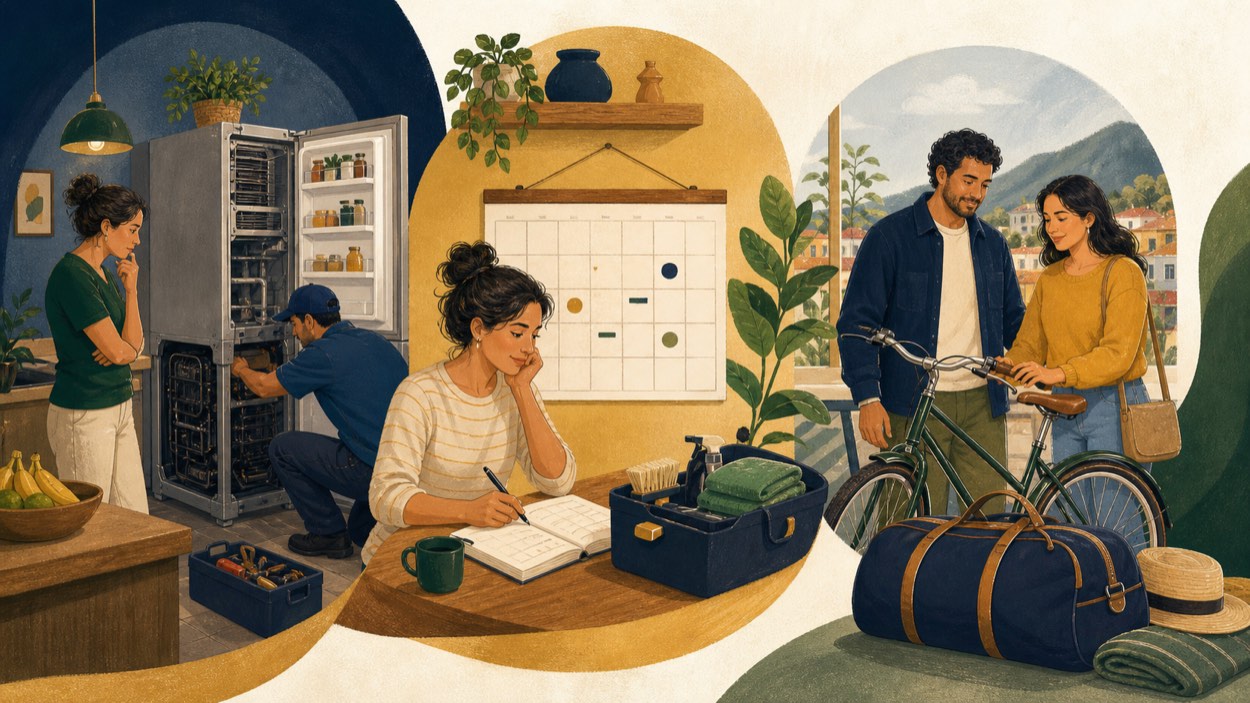
Una emergencia
Es necesaria, urgente y difícil de anticipar. Por ejemplo: una reparación indispensable, un problema de salud, una pérdida de ingresos o un viaje familiar impostergable.
Un gasto irregular pero previsible
No aparece todos los meses, pero sabemos que en algún momento va a llegar. El seguro anual, el mantenimiento del auto, una matrícula o ciertos impuestos entran mejor en una planificación aparte.
Un deseo
Puede ser importante para vos, pero se puede postergar sin poner en riesgo tu vida cotidiana. Un viaje, un teléfono nuevo o una compra por gusto merecen su propio ahorro.
La diferencia es simple: si usamos el fondo para todo lo que no entra en el presupuesto del mes, deja de ser un fondo de emergencia.
¿Cuánto deberías guardar?
No existe un número mágico que sirva para todas las personas.
Una familia con hijos, ingresos variables o una sola fuente de ingreso puede necesitar un respaldo mayor. Una persona con ingresos estables, pocos gastos fijos y buenas coberturas quizá pueda avanzar de otra manera.
Por eso conviene construir el objetivo por etapas.
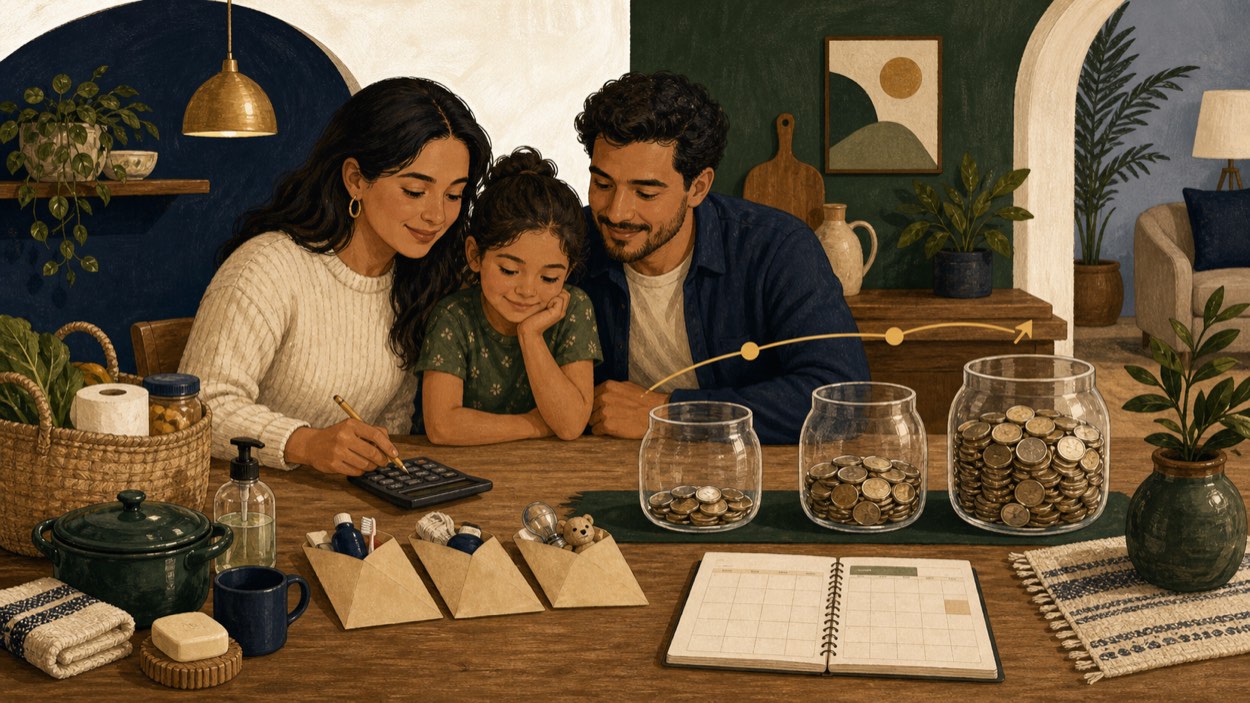
Etapa 1: tu primer pequeño colchón
El primer objetivo no tiene que ser enorme. Puede cubrir uno de los imprevistos que más se repiten en tu vida: una consulta médica, una reparación doméstica o una semana de gastos básicos.
Aunque todavía no resuelva todo, una suma pequeña ya reduce la necesidad de recurrir inmediatamente a la tarjeta o a un préstamo.
Etapa 2: un mes de gastos esenciales
El siguiente paso es calcular cuánto necesitás para sostener lo importante durante un mes.
Podés sumar:
- vivienda;
- alimentos básicos;
- servicios indispensables;
- transporte;
- salud;
- educación o cuidados;
- pagos mínimos de deudas;
- necesidades de las personas que dependen de vos.
No hace falta incluir todos los gustos ni mantener exactamente el mismo nivel de consumo. La pregunta es: ¿cuánto cuesta sostener mi vida sin dejar de cubrir lo esencial?
Etapa 3: varios meses de tranquilidad
Con el primer mes construido, podés ampliar la reserva de acuerdo con tu realidad.
Cuanto más variable sea tu ingreso, más personas dependan de vos o más tiempo pueda llevarte reemplazar ese ingreso, mayor sentido tiene fortalecer esta etapa.
Para saber qué cobertura tenés, usá esta cuenta:
Meses de respaldo = fondo de emergencia ÷ gastos esenciales mensuales
Si tu reserva es de $600.000 y tus gastos esenciales son $300.000 por mes, tenés aproximadamente dos meses de respaldo. Lo importante no es compararte con otra persona: es entender qué significa ese número para tu propia casa.
Cómo empezar sin esperar el mes perfecto
El fondo no se construye de un día para otro. Se construye con decisiones repetidas.
Podés empezar así:
- Elegí una primera meta concreta. Que sea posible, no perfecta.
- Separá el dinero apenas cobrás. Si esperás a ver qué sobra, muchas veces no sobra nada.
- Automatizá una transferencia pequeña. La constancia suele pesar más que un gran esfuerzo aislado.
- Aprovechá ingresos extraordinarios. Un reintegro, un trabajo adicional o una devolución pueden acelerar el proceso.
- Reponé lo que uses. Usar el fondo no es fracasar; para eso existe. Después, su reconstrucción vuelve a ser una prioridad.
Si hoy solo podés separar una suma chica, sigue siendo un comienzo. El hábito y la claridad importan más que arrancar con una cifra impresionante.
¿Dónde conviene tenerlo?
El dinero de emergencia necesita tres cualidades:
- Disponibilidad: que puedas usarlo cuando lo necesitás.
- Estabilidad: que su valor no dependa de vender en un buen momento.
- Simplicidad: que entiendas dónde está y cómo retirarlo.
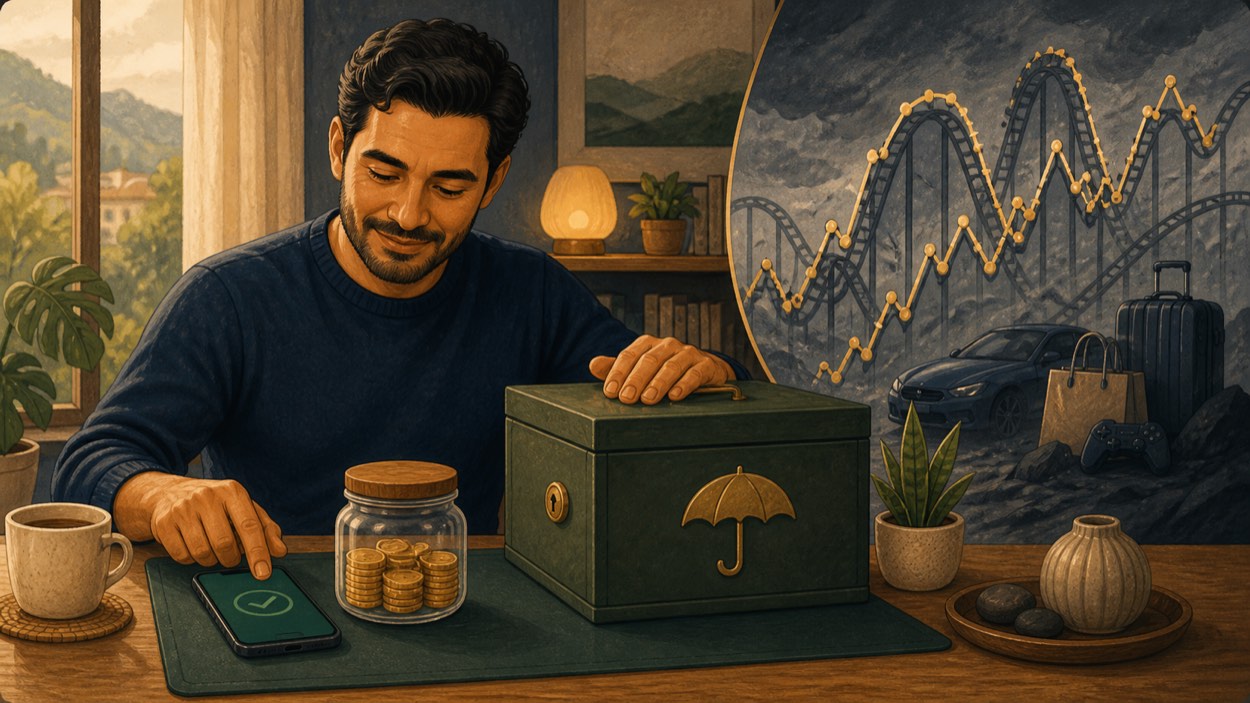
Una forma práctica es dividirlo en dos capas.
La primera es una porción chica, de acceso inmediato, para resolver lo urgente. La segunda contiene el resto de la reserva en una alternativa simple, de bajo riesgo y con un plazo de retiro compatible con tus necesidades.
En Argentina existen cuentas remuneradas, billeteras y fondos de liquidez con condiciones diferentes. La tasa puede cambiar, pero también importan el límite remunerado, la disponibilidad, los costos y quién ofrece el producto.
Por eso, antes de elegir, compará las condiciones actuales en Dónde rinden más mis pesos. La opción con la tasa más alta no siempre es la mejor para todo el fondo.
Dónde no debería estar
El fondo de emergencia no debería depender de una suba del mercado para cumplir su función.
Evitá colocar la parte esencial en:
- activos con variaciones fuertes de precio;
- inversiones que no puedas retirar cuando las necesites;
- productos que no comprendés;
- la misma cuenta que usás todos los días, si eso hace que lo gastes sin darte cuenta.
Podés invertir para otros objetivos, pero el dinero que protege tu vida cotidiana necesita reglas distintas.
¿Cuándo está bien usarlo?
Antes de tocar el fondo, hacete tres preguntas:
- ¿Es realmente necesario?
- ¿Necesito resolverlo ahora?
- ¿No podía anticiparlo razonablemente?
Si las tres respuestas son sí, probablemente estás frente al tipo de situación para la que creaste la reserva.
Y cuando la uses, no te castigues. Ese dinero no “desapareció”: cumplió su función. Registrá qué ocurrió, revisá si tu meta sigue siendo adecuada y armá un plan sencillo para reponerlo.
Tu próximo paso
No necesitás completar varios meses de respaldo para sentir una diferencia. Necesitás conocer tus gastos esenciales y empezar con una meta que puedas sostener.
Si todavía no sabés cuánto cuesta mantener tu vida cada mes, el Diagnóstico NM puede ayudarte a ordenar ingresos, gastos, deudas y dinero disponible. Después podés comparar alternativas de liquidez sin perder de vista el objetivo principal: que tu reserva esté cuando la necesites.
NM Growing
Finanzas profesionales al alcance de todos.
Contenido educativo. La información es general y no constituye asesoramiento financiero individual ni una recomendación personalizada de ahorro o inversión. Las condiciones de los productos pueden cambiar; verificá siempre la información vigente antes de decidir.